


Soluții personalizate pentru opțiuni pe contracte futures
Profitați de avantajele opțiunilor pe contracte futures fără a fi nevoiți să recurgeți la
formule matematice complexe.
Oferim mai multe categorii de soluții.
În cadrul fiecărei categorii sunt prezentate doar câteva soluții, în principal cu scopul de a ilustra ideile. Numărul de soluții posibile este practic nelimitat.
Ratele globale au crescut. Multe bănci nu plătesc dobânzi comparabile la depozite. Pentru a obține o rată bună la un depozit, este de obicei necesar să se aleagă o perioadă lungă, fără posibilitatea de a retrage depozitul. Mulți brokeri de contracte futures nu plătesc dobânzi la solduri sau plătesc o rată disproporționată.
Soluție.Anumite soluții bazate pe opțiuni permit obținerea unui randament fix, comparabil cu ratele actuale de pe piață.
În acest caz:
Există o prognoză privind evoluția prețurilor unui activ pe un anumit orizont de timp. Există o serie de soluții cu opțiuni privind modul de elaborare a prognozei. Însă aceste soluții nu sunt gratuite, ci necesită plata primelor de opțiune.
Soluție.Combinația potrivită dintre strategiile din Soluția 1 și soluțiile bazate pe opțiuni oferă o soluție „gratuită” care compensează plata primelor de opțiune.
Se prevede o evoluție destul de puternică pentru ziua respectivă.
Soluție.Se cumpără o opțiune valabilă astăzi (cu data de expirare astăzi) în speranța că prognoza se va adeveri. În acest caz, se pot obține profituri care reprezintă multipli ai primei plătite.
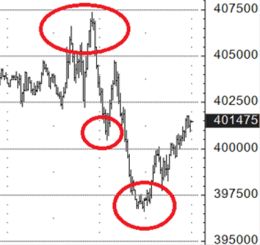
Contractele futures E-Mini S&P 500.
În zona maximului s-a efectuat o achiziție a unei opțiuni put de astăzi (cu scadență astăzi), cu preț de exercitare de 4000, la 1,00 puncte (50 $). La prima „scădere”, opțiunea a costat 20,00 puncte (1.000 $), adică s-a obținut un profit de 20 de ori mai mare decât prima plătită. La începutul celei de-a doua „scăderi”, opțiunea costa 34,00 puncte (1.700 $), adică s-a obținut de 34 de ori valoarea primei plătite.
Există opinia că este necesar să se limiteze pierderile prin plasarea unor ordine de stop, așa-numitul „stop loss”. În acest caz, ordinea de stop poate fi executată, dar piața se îndreaptă apoi în direcția poziției inițiale, ceea ce, în final, ar putea fi chiar profitabil.
Soluție.Utilizarea opțiunilor ca alternativă la stop loss. Un stop loss implementat în acest mod oferă poziției o șansă mai mare de a reveni în zona profitabilă și elimină pierderile asociate cu gap-urile dincolo de nivelul stop loss.
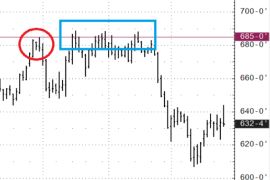
„Stop Loss”. Contracte futures pe porumb.
Există o poziție scurtă într-un contract futures (contract futures vândut). Nivelul stop loss a fost ales deasupra maximului de 685-0 (cercul roșu). Dacă ar fi existat un ordin stop la 685-0, acesta ar fi fost declanșat (zona albastră). În același timp, în final, piața a scăzut și ar fi generat profit. Însă traderul a rămas fără poziție. Achiziționarea unei opțiuni call cu un preț de exercitare de 685-0 și cu un interval de timp suficient până la expirare ar garanta protecția peste nivelul de 685-0, lăsând în același timp poziția deschisă pentru a obține profit în cazul unei scăderi. Compromisul pentru menținerea poziției constă în plata unei prime de opțiune, care ar mări pierderile peste nivelul de 685-0 dacă piața s-ar închide peste acest nivel la data expirării.
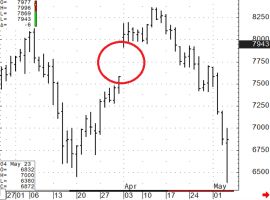
„Gap”. Contracte futures pe petrol.
Există o poziție scurtă pe un contract futures (contract futures vândut). Ordinul stop este la 76,00, limitând pierderile potențiale. Cu toate acestea, în weekend au apărut știri importante, iar piața s-a deschis cu un „gap”, iar ordinul stop a fost executat la un preț de 80,10, generând pierderi suplimentare. Dacă, în loc de un ordin stop la 76,00, s-ar fi achiziționat o opțiune call cu un preț de exercitare de 76,00, aceasta ar fi garantat închiderea poziției la 76,00. În acest caz, pierderea suplimentară maximă ar fi limitată doar de prima opțiunii, ceea ce ar fi semnificativ mai avantajos în comparație cu un ordin stop executat la prețul de 80,10. Mai mult, întrucât utilizarea unei opțiuni ca „stop loss” nu necesită închiderea poziției, exista încă șansa (dacă era suficient timp până la expirarea opțiunii) de a aștepta scăderea și de a realiza profitul ca urmare a acesteia.
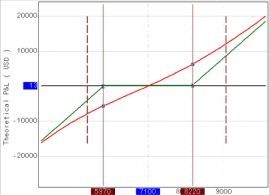
Există o prognoză privind evoluția prețurilor unui activ pe un anumit orizont de timp. În același timp, nu doriți să înregistrați pierderi în intervalul prețurilor actuale.
Soluție.Soluțiile de tip opțiune vă permit să atingeți pragul de rentabilitate sau un profit mic într-un interval dat de variații ale prețului.
În acest caz:Contractele futures pe petrol.
Prețul actual este de 71,00. Perioada de prognoză este de 3 luni. Intervalul de rentabilitate este de 59,70 și peste. Dacă cumpărați doar contracte futures, intervalul de rentabilitate este de 71,00 și peste.
Există o prognoză privind nivelurile pentru ziua respectivă și probabilitatea atingerii acestora. Nu este clar care este cea mai bună modalitate de a elabora această prognoză.
Soluție.Utilizarea așa-numitelor contracte de tip „Event” de pe CME, care reprezintă opțiuni binare. Acestea sunt pariuri fixe, cu profituri și pierderi maxime fixe.
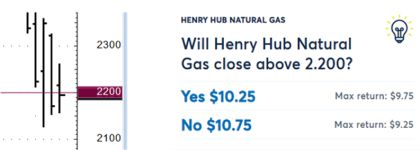
Gaze naturale Futures.
Previziuni: Futuresul nu se va închide sub 2,200 astăzi. Se cumpără un astfel de contract și se plătește 10,75 $. Plata maximă în cadrul contractului este de 20,00 $. Iar dacă piața se închide peste 2,200, contractul va plăti 20,00 $, ceea ce înseamnă 9,25 $ profit (20,00 $ primiți minus 10,75 $ plătiți).
Există o prognoză privind evoluția prețurilor unui activ pe un anumit orizont de timp. Există dorința de a gestiona situația prin achiziționarea unei opțiuni. Profitul la data expirării se realizează numai dacă activul se închide peste (în cazul achiziționării unei opțiuni call) sau sub (în cazul achiziționării unei opțiuni put) prețul de exercitare al opțiunii. Și va trebui să deduceți prima plătită.
Soluție.Utilizarea combinațiilor de opțiuni care vă permit să nu pierdeți primele plătite în intervalul cuprins între prețurile curente și prețul de exercitare. Compromisul constă în pierderi mai mari atunci când prețurile se îndepărtează de la nivelurile curente în direcția opusă previziunilor.
Contractele futures pe aur.
Prognoză: Contractele futures vor crește. Puteți cumpăra o opțiune call cu un preț de exercitare de 2060 la un preț de 21,50. În plus, la data expirării, profitabilitatea va fi atinsă doar la un nivel superior lui 2081,50. Sub aceste niveluri se va înregistra o pierdere.
Prin adăugarea mai multor alte opțiuni, puteți obține următoarea configurație: prețul la care încep pierderile este mutat sub 1990,00. Compromisul constă în faptul că pierderile cresc sub 1990,00, comparativ cu pierderile limitate la 21,50 puncte în situația în care se cumpără doar o opțiune call.
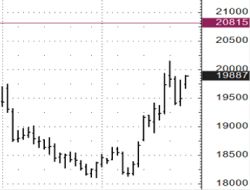
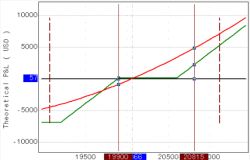
Există o poziție care nu evoluează conform planului – este neprofitabilă. Poziția ar fi închisă cu plăcere la pragul de rentabilitate, dar piața s-a îndepărtat relativ mult de prețul de rentabilitate. Adesea, traderii încearcă să „riposteze” folosind așa-numita „mediere”: o achiziție suplimentară a unui activ în cazul unei poziții lungi pierzătoare sau o vânzare suplimentară a unui activ în cazul unei poziții scurte pierzătoare. Astfel, prețul de echilibru este adus mai aproape. Problema este că riscul crește în cazul unor mișcări de preț nefavorabile ulterioare.
Soluție.Utilizarea combinațiilor de opțiuni care vă permit să apropiați prețul de echilibru de prețurile actuale de pe piață. În același timp, riscul în cazul unor mișcări nefavorabile ulterioare ale prețurilor nu crește.
Contractele futures pe aur.
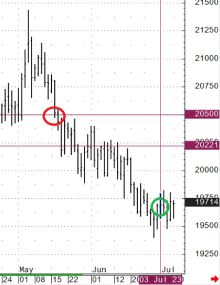
S-a deschis o poziție lungă la 2050,00 (cercul roșu). A fost adăugată o combinație de opțiuni la acest preț (cercul verde). Acest lucru a permis reducerea prețului de echilibru la 2022,10 la data expirării opțiunilor, fără a crește riscul de pierdere. Compromis – nu există potențial de profit peste prețul de 2022,10.
Există o previziune privind nivelul prețului la care se va deschide o poziție. Însă este posibil ca prețul să nu ajungă la acel nivel.
Soluție.O opțiune este vândută cu un strike la nivelul prețului de intrare în poziție. Dacă, la data expirării, prețul se situează în afara strike-ului, opțiunea este exercitată în contractul futures, obținându-se astfel o poziție pe contractul futures. În același timp, prețul de deschidere a fost îmbunătățit cu valoarea primei de opțiune primite. Dacă prețul nu atinge nivelul de exercitare, prima primită din vânzarea opțiunii este păstrată. Compromis – dacă prețul „a depășit” nivelul de exercitare și apoi a revenit la acesta la data expirării, opțiunea nu va fi exercitată și nu va exista nicio poziție pe contracte futures.
Tranzacțiile futures la zahăr.
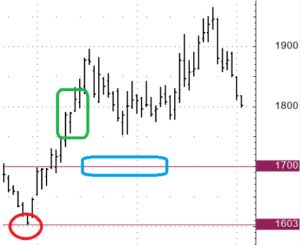
Când prețurile se află în dreptunghiul verde, se identifică o tendință ascendentă. Punctul de intrare este determinat la nivelul dreptunghiului albastru. Se vinde un put cu un strike la nivelul dreptunghiului albastru (1700). Dacă la data expirării prețul este sub 1700, opțiunea put va fi executată pe futures și se va deschide o poziție lungă (futures achiziționate) la 1700. În acest caz, prețul de cumpărare ar fi îmbunătățit cu valoarea primei primite din vânzarea put-ului. În situația reală, piața nu a atins nivelurile de exercitare. Singurul profit a fost din prima de vânzare. Nu este atât de ofensator în comparație cu situația în care ar exista un ordin de cumpărare de futures la nivelul de 1700. De asemenea, este posibil ca prețul să coboare sub nivelul de exercitare și apoi să revină peste nivelul de exercitare la data expirării opțiunii. În acest caz, nu va exista nicio poziție în contractele futures și se va câștiga doar prima.
Activul-suport (contractele futures) prezintă anumite caracteristici statistice. Caracteristicile actuale diferă de valorile medii. Intenția este de a încerca să se obțină profit din situația actuală a pieței.
Soluție.Folosind opțiuni pe activul suport, se construiește o strategie pentru exploatarea caracteristicilor statistice ale pieței.
Intervalul mediu zilnic al prețurilor din ultima lună depășește intervalele zilnice din ultimele două zile. Se achiziționează opțiuni pe termen scurt, care pot genera profit dacă intervalul zilnic al prețurilor crește.
Există o gamă largă de strategii de opțiuni care trebuie gestionate dinamic și care pot fi adaptate la nevoile specifice ale traderului/investitorului.
Aveți nevoie de suficientă experiență în ceea ce privește portofoliile de opțiuni și de o înțelegere profundă a proprietăților opțiunilor pentru a pune în aplicare strategii de opțiuni în timp. Numai specialiștii cu înaltă calificare pot garanta executarea de înaltă calitate a acestor strategii.
Există o strategie de investiții pe termen lung, inclusiv una implementată prin contracte futures. Sunt posibile vânzări dinamice tactice de opțiuni pe aceste contracte futures pentru a primi prime de opțiuni ca posibile venituri suplimentare.
Soluție.Se dezvoltă o strategie individuală care utilizează opțiuni.
Istoric, opțiunile pe anumite clase de active, în special pe indicii bursieri, au fost supraevaluate. Acest lucru implică un posibil avantaj în vânzarea volatilității. Există însă subtilități și nuanțe.
Soluție.Se dezvoltă o strategie individuală care utilizează opțiuni.
De îndată ce o poziție a fost inițiată, viziunea dumneavoastră asupra pieței se poate schimba.
Soluție.Opțiunile vă permit să modificați în mod dinamic compoziția portofoliului dvs. pentru a vă adapta la opiniile schimbătoare ale pieței. În același timp, nu există nevoia constantă de a închide complet portofoliul inițial. Este suficient să deschideți poziții suplimentare sau să le modificați pe cele existente.
Exprimați-vă dorințele, inclusiv aspectele problematice cu care vă confruntați în tranzacționare, iar noi vom încerca să îmbunătățim situația.
© 2026 J2T Services Ltd
J2T Services Ltd este certificată și reglementată de Cyprus Securities and Exchange Commission în temeiul licenței nr. 281/15 din 25 septembrie 2015. Marca comercială „Just2Trade” este deținută de J2T SERVICES LTD.
Numărul de înregistrare: HE 341520
Adresă: J2T Services Ltd
Magnum Business Center, Office 4B, Spyrou Kyprianou Avenue 78
Limassol 3076, Cyprus
Declarație de răspundere:
Toate informațiile și materialele de pe site-ul web al companiei pot fi utilizate numai cu permisiunea companiei. Pentru mai multe informații, vă rugăm să contactați reprezentanții companiei.
Tranzacționarea instrumentelor financiare implică un risc semnificativ. Valoarea investițiilor poate scădea și crește, iar investitorii își pot pierde capitalul. În cazul tranzacționării în marjă, pierderile pot depăși semnificativ capitalul investit inițial. Informații detaliate despre riscurile asociate tranzacționării pe piețele financiare pot fi găsite în secțiunea Reguli și condiții generale pentru furnizarea de servicii de investiții
E-mail: 24_support@j2t.com


