


Soluzioni personalizzate per le opzioni su futures
Approfitta dei vantaggi offerti dalle opzioni su futures senza dover ricorrere a complesse
formule matematiche.
Offriamo diverse categorie di soluzioni.
All’interno di ciascuna categoria vengono fornite solo poche soluzioni, principalmente a scopo illustrativo. Il numero di possibili soluzioni è praticamente illimitato.
I tassi globali sono aumentati. Molte banche non pagano interessi comparabili sui depositi. Per ottenere un buon tasso su un deposito, di solito è necessario scegliere una durata lunga senza la possibilità di prelevare il deposito. Molti broker di futures non pagano interessi sui saldi o pagano un tasso sproporzionato.
Soluzione.Alcune soluzioni basate su opzioni offrono rendimenti fissi paragonabili al tasso di mercato attuale.
In questo caso:
Esiste una previsione delle variazioni di prezzo di un asset in un determinato orizzonte temporale. Esistono diverse soluzioni basate sulle opzioni su come elaborare tale previsione. Tuttavia, queste soluzioni non sono gratuite, ma richiedono il pagamento dei premi delle opzioni.
Soluzione.La giusta combinazione delle strategie della Soluzione 1 e delle soluzioni basate sulle opzioni fornisce una soluzione “gratuita” che compensa il pagamento dei premi delle opzioni.
Si prevede un movimento piuttosto forte per la giornata.
Soluzione.Si acquista un’opzione “today’s” (con scadenza oggi) nella speranza che la previsione si avveri. In questo caso, è possibile ottenere profitti pari a un multiplo del premio pagato.
Futures E-Mini S&P 500.
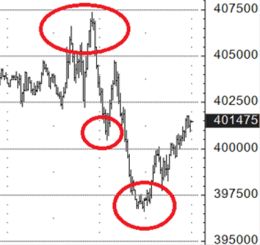
In prossimità del massimo è stata effettuata un'operazione di acquisto di un'opzione put con scadenza odierna e prezzo di esercizio pari a 4000, al costo di 1,00 punti (50 $). Nel primo “calo” al ribasso, l’opzione costava 20,00 punti (1.000 $), ovvero si è ottenuto un ritorno pari a 20 volte il premio pagato. All’inizio del secondo “tentativo” al ribasso, l’opzione costava 34,00 punti ($1.700), ovvero si è ottenuto un guadagno pari a 34 volte il premio pagato.
C'è chi ritiene che sia necessario limitare le perdite inserendo ordini stop, i cosiddetti “stop loss”. In questo caso, l'ordine stop potrebbe essere eseguito, ma il mercato potrebbe poi invertire la tendenza nella direzione della posizione originale, il che, alla fine, potrebbe persino rivelarsi redditizio.
Soluzione.Utilizzo delle opzioni come alternativa allo stop loss. Uno stop loss implementato in questo modo offre alla posizione maggiori possibilità di tornare nella zona di profitto ed elimina le perdite associate ai gap oltre il livello dello stop loss.
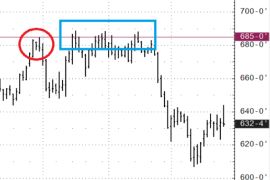
"Stop Loss". Futures sul mais.
C'è una posizione corta su un contratto a termine (contratto venduto). Il livello di stop loss è stato fissato al di sopra del massimo di 685-0 (cerchio rosso). Se ci fosse stato un ordine stop a 685-0, sarebbe stato attivato (area blu). Allo stesso tempo, alla fine, il mercato è sceso e avrebbe generato un profitto. Tuttavia, il trader si è ritrovato senza una posizione. L’acquisto di un’opzione call con un prezzo di esercizio di 685-0 e un tempo sufficiente fino alla scadenza garantirebbe una protezione al di sopra del livello di 685-0, lasciando al contempo la posizione aperta al profitto in caso di ribasso. Il compromesso per rimanere nella posizione è il pagamento di un premio dell’opzione, che aumenterebbe le perdite al di sopra del livello di 685-0 se il mercato chiudesse al di sopra di tale livello alla data di scadenza.
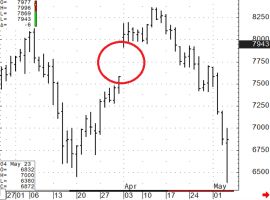
"Gap". Futures sul petrolio.
È presente una posizione corta su un contratto a termine (contratto venduto). L’ordine stop è fissato a 76,00, limitando così le potenziali perdite. Tuttavia, nel fine settimana sono state diffuse notizie significative e il mercato ha aperto con un “gap”; l’ordine stop è stato eseguito al prezzo di 80,10, determinando ulteriori perdite. Se, invece di un ordine stop a 76,00, fosse stata acquistata un’opzione call con un prezzo di esercizio pari a 76,00, ciò avrebbe garantito la chiusura della posizione a 76,00. In questo caso, la perdita aggiuntiva massima sarebbe stata limitata solo dal premio dell’opzione, il che sarebbe risultato significativamente migliore rispetto a un ordine stop eseguito al prezzo di 80,10. Inoltre, poiché utilizzando un’opzione come “stop loss” non è necessario chiudere la posizione, c’era ancora la possibilità (se ci fosse stato tempo sufficiente prima della scadenza dell’opzione) di attendere il calo e realizzare così il profitto.
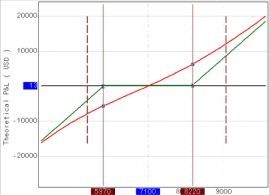
Esiste una previsione delle variazioni di prezzo di un asset in un determinato orizzonte temporale. Allo stesso tempo, non si vuole subire una perdita nell’intervallo dei prezzi attuali.
Soluzione.Le soluzioni basate sulle opzioni consentono di raggiungere il pareggio o un piccolo profitto all’interno di un determinato intervallo di variazioni di prezzo.
In questo caso:Futures sul petrolio.
Prezzo attuale 71,00. Il periodo di previsione è di 3 mesi. Il range di pareggio è pari o superiore a 59,70. Se si acquistano semplicemente i futures, il range di pareggio è pari o superiore a 71,00.
Viene fornita una previsione dei livelli per la giornata e della probabilità che vengano raggiunti. Non è chiaro quale sia il modo migliore per elaborare tale previsione.
Soluzione.Utilizzo dei cosiddetti contratti “Event” sul CME, che rappresentano opzioni binarie. Si tratta di scommesse fisse con profitti e perdite massimi prestabiliti.
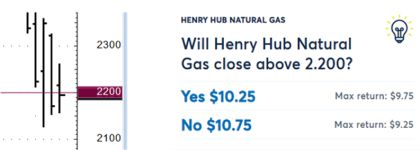
Futures sul gas naturale.
Previsione: I futures non chiuderanno al di sotto di 2,200 oggi. Si acquista un contratto di questo tipo e si pagano 10,75 dollari. Il pagamento massimo previsto dal contratto è di 20,00 dollari. Se il mercato chiude al di sopra di 2,200, il contratto pagherà 20,00 dollari, il che significa 9,25 dollari di profitto (20,00 ricevuti meno 10,75 dollari pagati).
Si prevedono variazioni dei prezzi di un’attività in un determinato orizzonte temporale. Si desidera gestire la situazione acquistando un'opzione. Il profitto alla data di scadenza si realizza solo se l'attività chiude al di sopra (se si acquista un'opzione call) o al di sotto (se si acquista un'opzione put) del prezzo di esercizio dell'opzione. E sarà necessario dedurre il premio pagato.
Soluzione.L'utilizzo di combinazioni di opzioni che consentono di non perdere i premi pagati nell'intervallo compreso tra i prezzi correnti e il prezzo di strike. Il compromesso consiste in un aumento delle perdite quando i prezzi si discostano dai livelli correnti in direzione opposta a quella prevista.
Futures sull'oro.
Previsione: i futures saliranno. È possibile acquistare un’opzione call con un prezzo di esercizio di 2060 al prezzo di 21,50. Inoltre, alla data di scadenza, si otterrà un profitto solo a un livello superiore a 2081,50. Al di sotto di questi livelli si registrerà una perdita.
Aggiungendo diverse altre opzioni, è possibile ottenere la seguente configurazione: il prezzo a partire dal quale si registrano perdite viene spostato al di sotto di 1990,00. Compromesso: le perdite aumentano al di sotto di 1990,00 rispetto alle perdite limitate a 21,50 punti nel caso in cui si acquisti semplicemente un'opzione call.
C'è una posizione che non sta andando come previsto: non è redditizia. La posizione verrebbe volentieri chiusa in pareggio, ma il mercato si è allontanato relativamente molto dal prezzo di pareggio. Spesso i trader cercano di “reagire” ricorrendo al cosiddetto “averaging”: un acquisto aggiuntivo di un asset in caso di posizione lunga in perdita o una vendita aggiuntiva di un asset in caso di posizione corta in perdita. Avvicinando così il prezzo di pareggio. Il problema è che il rischio aumenta in caso di ulteriori movimenti sfavorevoli dei prezzi.
Soluzione.Utilizzo di combinazioni di opzioni che consentono di avvicinare il prezzo di pareggio ai prezzi di mercato correnti. Allo stesso tempo, il rischio in caso di ulteriori movimenti sfavorevoli dei prezzi non aumenta.
Futures sull'oro.
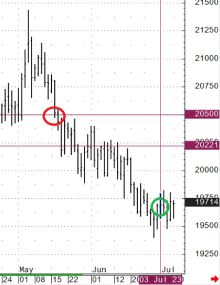
È stata aperta una posizione lunga a 2050,00 (cerchio rosso). È stata aggiunta una combinazione di opzioni a tale prezzo (cerchio verde). Ciò ha permesso di ridurre il prezzo di pareggio a 2022,10 alla data di scadenza delle opzioni senza aumentare il rischio di ribasso. Compromesso: non vi è alcun potenziale di profitto al di sopra del prezzo di 2022,10.
Esiste una previsione del livello di prezzo per l'apertura di una posizione. Tuttavia, il prezzo potrebbe non raggiungere tale livello.
Soluzione.Si vende un’opzione con un prezzo di esercizio pari al livello del prezzo di apertura della posizione. Se alla data di scadenza il prezzo si trova al di fuori del prezzo di esercizio, l’opzione viene esercitata nel contratto futures e si ottiene una posizione in futures. Allo stesso tempo, il prezzo di apertura è stato migliorato dell’importo del premio dell’opzione ricevuto. Se il prezzo non raggiunge il livello di esercizio, il premio ricevuto dalla vendita dell’opzione viene trattenuto. Soluzione di compromesso: se il prezzo si è “spostato” oltre il prezzo di esercizio per poi tornare indietro alla data di scadenza, l’opzione non verrà esercitata e non si avrà alcuna posizione in futures.
Future sullo zucchero.
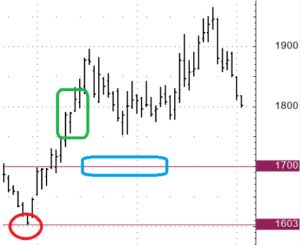
Quando i prezzi si trovano nel rettangolo verde, si identifica una tendenza al rialzo. Il punto di ingresso viene determinato al livello del rettangolo blu. Viene venduta una put con strike al livello del rettangolo blu (1700). Se alla data di scadenza il prezzo fosse inferiore a 1700, la put verrebbe eseguita sul future e verrebbe aperta una posizione lunga (acquisto del future) a 1700. In questo caso, il prezzo di acquisto sarebbe migliorato dell'importo del premio ricevuto dalla vendita della put. Nella situazione reale, il mercato non ha raggiunto i livelli dello strike. L'unico profitto è stato il premio della put. Non è così offensivo rispetto alla situazione in cui ci sarebbe un ordine di acquisto di future al livello di 1700. È anche possibile che il prezzo scenda al di sotto dello strike e poi torni al di sopra dello strike alla data di scadenza dell'opzione. In questo caso, non ci sarà alcuna posizione nei futures e si guadagnerà solo il premio.
Esistono caratteristiche statistiche dell’attività sottostante (futures). Le caratteristiche attuali differiscono dai valori medi. L’intenzione è quella di cercare di trarre profitto dall’attuale situazione di mercato.
Soluzione.Utilizzando opzioni sull’asset sottostante, viene elaborata una strategia per sfruttare le caratteristiche statistiche del mercato.
L'ampiezza media giornaliera dei prezzi dell'ultimo mese supera quella degli ultimi due giorni. Vengono acquistate opzioni a breve termine, che possono generare un profitto se l'ampiezza giornaliera dei prezzi aumenta.
Esiste un'ampia gamma di strategie in opzioni che devono essere gestite in modo dinamico e che possono essere adattate alle esigenze specifiche del trader/investitore.
Per implementare le strategie in opzioni nel tempo è necessaria una sufficiente esperienza con i portafogli di opzioni e una profonda comprensione delle proprietà delle opzioni. Solo specialisti altamente qualificati possono garantire un'esecuzione di alta qualità di tali strategie.
Esiste una strategia di investimento a lungo termine, che prevede anche l'utilizzo di futures. Sono possibili vendite dinamiche tattiche di opzioni su questi futures per ricevere i premi delle opzioni come possibile reddito aggiuntivo.
Soluzione.Si sta sviluppando una strategia individuale che utilizza le opzioni.
Storicamente, le opzioni su alcune classi di attività, in particolare gli indici azionari, sono state sopravvalutate. Ciò implica un possibile vantaggio nella vendita della volatilità. Tuttavia, vi sono sottigliezze e sfumature.
Soluzione.È in fase di sviluppo una strategia individuale che utilizza le opzioni.
Una volta creata una posizione, la vostra visione del mercato può cambiare.
Soluzione.Le opzioni consentono di modificare dinamicamente la composizione del portafoglio per adattarsi ai cambiamenti del mercato. Allo stesso tempo, non è necessario chiudere completamente il portafoglio iniziale. È sufficiente aprire ulteriori posizioni o modificare quelle esistenti.
Esprimete le vostre richieste, indicando anche le difficoltà che incontrate nel trading, e cercheremo di migliorare la situazione.
© 2026 J2T Services Ltd
J2T Services Ltd è autorizzata e regolamentata dalla Cyprus Securities and Exchange Commission in conformità alla licenza n.281/15 rilasciata il 25/09/2015. Il marchio "Just2Trade" è di proprietà di J2T SERVICES LTD.
Numero di registrazione: HE 341520
Indirizzo: J2T Services Ltd
Magnum Business Center, Office 4B, Spyrou Kyprianou Avenue 78
Limassol 3076, Cyprus
Dichiarazione di responsabilità:
Tutte le promozioni, i materiali e le informazioni di questo sito web possono avere condizioni applicate. Si prega di contattare la Società per ulteriori informazioni.
Trading sui mercati finanziari comporta dei rischi. Il valore degli investimenti può sia aumentare che diminuire e gli investitori possono perdere tutto il loro capitale investito. Nel caso di un prodotto con effetto leva, la perdita può essere superiore al capitale iniziale investito. Informazioni dettagliate sui rischi associati al trading sui mercati finanziari si trovano nella informativa completa sui rischi.
E-mail: 24_support@j2t.com


